
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
엘앤에프가 올해 2분기 부채비율과 차입금 의존도를 낮추며 재무지표를 개선했다. 다만 부채비율은 여전히 300% 후반대로 높은 수준인 데다, NCM 판매 확대와 LFP 사업 본격화에 필요한 자금을 마련하기 위해 전환사채(CB) 발행을 포함한 추가 자금조달 방안도 검토하고 있다.
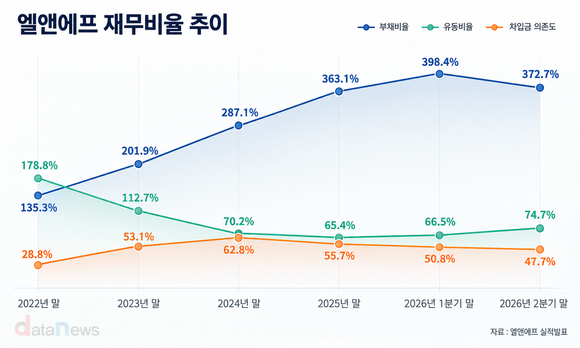
28일 데이터뉴스가 엘앤에프의 실적발표를 분석한 결과, 올해 2분기 말 연결 기준 부채비율은 372.7%로 집계됐다. 올해 1분기 말 398.4%에서 25.7%p 하락했다.
엘앤에프의 부채비율은 2022년 말 135.3%에서 2023년 말 201.9%, 2024년 말 287.1%, 2025년 말 363.1%로 상승했다. 지난해 2분기에는 691.9%까지 치솟은 바 있다. 이후 부채비율은 낮아져 올해 1분기 398.4%, 2분기 372.7%를 기록했다.
다른 재무지표도 최근 개선되고 있다. 유동비율은 2025년 말 65.4%에서 올해 1분기 66.5%, 2분기 74.7%로 상승했다. 차입금 의존도는 같은 기간 55.7%에서 50.8%, 47.7%로 낮아졌다.
유동비율은 유동자산을 유동부채로 나눈 값으로, 기업이 1년 안에 갚아야 할 부채를 단기간 내 현금화할 수 있는 자산으로 얼마나 감당할 수 있는지를 보여준다. 통상 200% 이상을 양호한 수준으로 보는 경우가 많다. 엘앤에프의 유동비율은 개선되고 있지만 올해 2분기 말 74.7%로 여전히 이에 크게 못 미친다.
차입금 의존도는 총자산 가운데 차입금이 차지하는 비중이다. 일반적으로 낮을수록 재무안정성이 높으며, 통상 30% 안팎 이하를 안정적인 수준으로 본다. 엘앤에프는 2024년 말 62.8%에서 올해 2분기 47.7%까지 낮췄지만 여전히 적정 수준을 웃돌고 있다.
최근 재무지표 개선에는 실적 회복과 자본 증가가 영향을 미쳤다. 올해 2분기 말 부채총계는 2조9051억 원으로 전분기 대비 8% 증가했지만, 자본총계는 7794억 원으로 16% 늘며 더 큰 증가폭을 보였다. 회사는 당기순이익 흑자 전환과 신주인수권 행사 등에 따라 자본이 증가했다고 설명했다. 올해 2분기 당기순이익은 529억 원으로 전분기 653억 원 적자에서 흑자로 전환했다.
다만 재무지표 개선에도 절대적인 재무 부담은 여전히 남아 있다. 부채비율이 1분기보다 낮아졌지만 300% 후반대에 머물고 있고, 유동비율과 차입금 의존도 역시 통상적인 안정 수준과는 차이가 있다. 여기에 사업 확대에 따른 추가 자금 수요도 이어지고 있다.
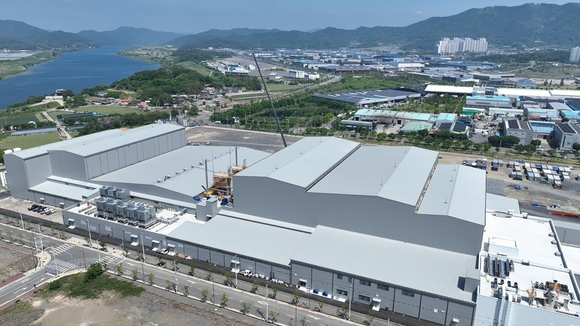
▲ 엘앤에프플러스 전경 / 사진=엘앤에프
엘앤에프는 지난 8일 NCM 판매 확대와 LFP 사업 본격화에 대응하기 위해 CB를 포함한 다양한 자금조달 방안을 검토하고 있다고 밝혔다. 영구 CB 등 자본성 조달 가능성도 검토 대상이지만, 구체적인 발행 방식과 규모는 아직 확정되지 않았다.
특히 LFP 사업 확대에 따른 자금 지출이 예상된다. LFP 생산법인 엘앤에프플러스는 추가 수요에 따른 증설 가능성에 대비해 자체 자금 계획을 준비하고 있으며, 추가 자금이 필요할 경우 엘앤에프 본사 차원의 지원도 검토한다는 계획이다.
신용평가업계 역시 실적 회복에도 차입 부담과 추가 투자 수요를 주요 변수로 보고 있다. 나이스신용평가는 지난 16일 보고서에서 엘앤에프의 신용등급을 BB+/부정적으로 제시했다. 일회성 요인을 제외하면 실질적인 수익성은 낮은 수준이고, LFP 관련 투자까지 진행되고 있어 추가적인 자금소요가 발생하고 있다고 분석했다.
나이스신용평가는 향후 모니터링 요인으로 LFP 양극재 품목 다각화에 따른 실적 개선 수준과 제반 자금소요 대응, 차입부담 관리 수준을 꼽았다. 엘앤에프는 대구 LFP 양극재 신규공장에 3380억 원을 투자해 올해 3분기 말 연산 3만 톤, 2027년 상반기 연산 6만 톤의 양산체제를 구축할 계획이다.
박혜연 기자 phy@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]


- 관련기사
- - 엘앤에프, 국내 LFP 양극재 시생산품 첫 출하…3분기 말 양산 돌입 (2026/08/03)
- - 포스코퓨처엠 80%, 엘앤에프 60%…지배구조 격차 지속 (2026/06/23)
- - "나홀로 적자" 엘앤에프, 하이니켈·46파이로 반등 시도 (2026/03/06)

많이 본 뉴스


Copyright © Datanews Corp. All Rights Reserved.