
삼성전자, HBM4 가격 뛰고 비중 늘고…이익 확대
2027년 HBM 판매가 100% 이상 증가 전망…삼성전자 HBM 내 HBM4 매출 비중 올해 40%→내년 80% 전망
구글 검색 선호 출처로 추가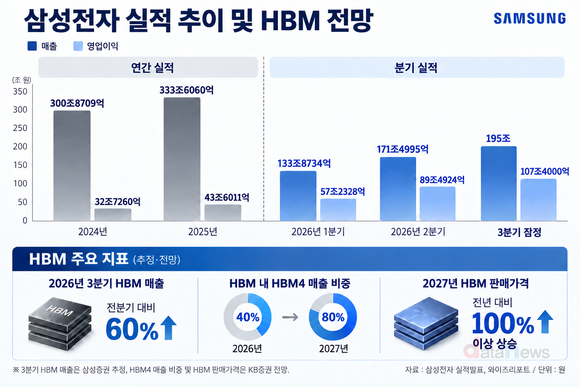
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
삼성전자가 3분기 사상 최대 영업이익을 다시 썼다. 올해 상반기에는 범용 D램 가격 급등으로 HBM보다 높은 수익성이 나타났지만, 하반기 HBM4 판매가 본격화된 데 이어 내년에는 가격까지 큰 폭으로 오를 것으로 예상되면서 HBM의 이익 기여가 확대될 전망이다.
13일 데이터뉴스가 삼성전자의 3분기 잠정실적을 분석한 결과, 삼성전자의 3분기 매출은 195조 원, 영업이익은 107조4000억 원으로 집계됐다.
올해 상반기 메모리 실적은 HBM뿐 아니라 범용 D램 가격 급등의 영향을 크게 받았다.
삼성전자는 지난 4월 1분기 실적발표 콘퍼런스콜에서 범용 D램이 HBM보다 상대적으로 높은 수익성을 보이고 있다고 밝혔다. HBM은 후공정 생산능력 확보에 필요한 시간을 고려해 연 단위로 가격을 미리 협상하는 반면, 범용 D램은 분기 단위로 가격을 협상해 최근 가격 급등분이 더 빠르게 반영됐다는 설명이다. 이에 따라 두 제품 간 수익성이 역전됐지만, 회사는 HBM 수급과 향후 협상 환경을 감안하면 2027년에는 수익성 격차가 크게 줄어들 것으로 전망했다.
2분기에는 HBM4 판매 확대가 본격화됐다. 삼성전자는 7월 실적발표에서 HBM과 범용 D램의 수익성 차이와 관계없이 두 제품의 공급 비중을 균형 있게 운영하겠다는 방침을 재확인했다. 이와 함께 3분기 HBM4 매출이 전분기보다 3배 이상 증가하고, 하반기에는 HBM4가 전체 HBM 매출에서 차지하는 비중이 60%를 웃돌 것으로 전망했다.
3분기 잠정실적에는 사업부별 실적이 공개되지 않았지만, 증권가는 HBM 판매 확대가 이어진 것으로 보고 있다. 삼성증권은 3분기 삼성전자의 반도체 영업이익을 108조4000억 원으로 추정했으며, 전체 HBM 매출은 전분기 대비 60% 증가한 것으로 예상했다.
내년에는 HBM4의 가격과 비중이 동시에 상승할 전망이다. KB증권은 삼성전자의 2027년 HBM 판매가격이 2026년보다 100% 이상 상승할 것으로 추정했다. HBM 제품군 내 HBM4 매출 비중도 올해 40%에서 내년 80%로 두 배 확대될 것으로 내다봤다. 특히 삼성전자 HBM4가 주요 D램 업체 가운데 높은 가격 수준에서 연간 계약이 체결될 가능성이 높다는 분석이다.
시장 전체에서도 HBM 가격 상승 전망이 강해지고 있다. 트렌드포스는 AI 서버 수요 확대와 공급 제약이 이어지는 가운데 HBM4 비중이 높아지고 하반기부터 HBM4E 공급도 확대되면서, 2027년 글로벌 HBM 혼합 평균판매가격이 올해보다 121% 상승할 것으로 예상했다.
경쟁사 마이크론에서도 비슷한 흐름이 나타나고 있다. 마이크론은 최근 실적발표에서 2027년 HBM 비트 공급량 대부분에 대한 계약을 완료했으며, 계약가격도 전년보다 크게 높아졌다고 밝혔다. 이에 따라 HBM과 일반 D램의 매출총이익률 격차가 좁아지고 있다고 설명했다.
HBM4의 이익 기여가 커지는 가운데 일반 D램 가격 강세도 이어질 전망이다.
트렌드포스는 올해 4분기 일반 D램 계약가격이 전분기보다 10~15% 상승할 것으로 전망했다. 다만 앞선 분기에 가격이 큰 폭으로 오른 만큼 상승 속도는 점차 완만해질 것으로 봤다. AI 서버용 제품에 첨단공정 생산능력이 집중되면서 전반적인 공급 부족은 지속될 것으로 예상했다.
박혜연 기자 phy@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]


- 관련기사
- - 삼성전자, 3분기 매출 195조·영업익 107조4000억 (2026/10/08)
- - 삼성전자 HBM4·D램·eSSD…3분기, 다 잘했다 (2026/09/22)
최신뉴스


많이 본 뉴스


Copyright © Datanews Corp. All Rights Reserved.