
잘나가는 K-방산 빅4, 주가는 1년만에 ‘증발’
방산 빅4 주가 52주 최고가 대비 49.6~73.8% 하락…수출 물량 인도 지연·신규 수주 공백에 성장 기대 약화
구글 검색 선호 출처로 추가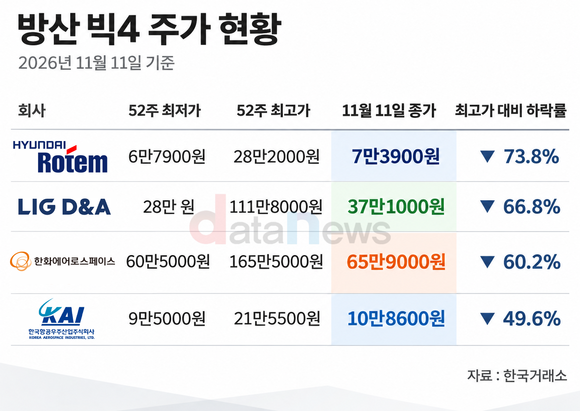
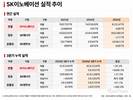
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
K-방산 빅4가 약 120조 원의 수주잔고를 확보하고도 주가 부진을 겪고 있다. 수출 물량의 인도 지연과 신규 수주 공백, 기업별 불확실성이 겹치면서 풍부한 일감이 실적과 주가를 뒷받침하지 못하는 모습이다.
13일 데이터뉴스가 금융감독원 전자공시시스템에 공시된 한화에어로스페이스·LIG D&A·현대로템·한국항공우주산업(KAI)의 실적 발표 자료를 분석한 결과, 올해 3분기 말 기준 4개사의 합산 수주잔고는 약 120조 원으로 집계됐다.
반면 주가는 52주 최고가 대비 크게 낮아졌다. 11월 11일 종가 기준 현대로템은 7만3900원으로 52주 최고가인 28만2000원보다 73.8% 하락했다. LIG D&A는 37만1000원으로 최고가 111만8000원 대비 66.8%, 한화에어로스페이스는 65만9000원으로 최고가 165만5000원 대비 60.2% 낮아졌다. KAI는 10만8600원으로 최고가 21만5500원보다 49.6% 하락했다.
같은 날 기준 52주 최저가는 현대로템 6만7900원, LIG D&A 28만 원, 한화에어로스페이스 60만5000원, KAI 9만5000원이다. 4개사 모두 52주 최고가보다 최저가에 가까운 주가 수준을 보였다.
수주잔고와 실적 사이의 시차가 부담으로 작용하고 있다. 확보한 계약이 실제 매출과 이익으로 이어지는 속도는 생산과 검수·인도 일정 등에 따라 달라진다. 일감이 충분하더라도 계약 이행이 늦어지면 당초 기대했던 실적이 뒤로 밀릴 수 있다.
한화에어로스페이스가 대표적이다. 올해 1~3분기 지상방산 매출은 4조5741억 원으로 전년 동기 대비 9.3% 감소했다. 영업이익은 1조3969억 원에서 7634억 원으로 45.4% 줄었다. 폴란드와 루마니아에 출하한 K9 자주포 등의 인도 절차가 늦어진 영향이다.
같은 기간 연결 영업이익은 2조4564억 원으로 10.1% 증가했지만, 한화오션의 실적이 반영된 결과로 지상방산 부문의 흐름과는 차이가 있다. 전사 이익 증가와 별개로 수출 물량의 인도 정상화와 방산 수익성 회복 여부를 살펴봐야 하는 상황이다.
현대로템은 신규 수출계약 지연이 부담이다. DB증권은 지난달 27일 보고서에서 이라크·루마니아·페루 등 주요 수출 사업의 수주 지연을 주가 하락의 주요 원인으로 지목했다. 기존 계약 물량의 실적 전환뿐 아니라 이후 성장을 뒷받침할 추가 계약의 구체화도 중요해진 셈이다.
LIG D&A는 입찰 참가 자격 제한 처분을 둘러싼 불확실성이 더해졌다. 방위사업청은 지난달 20일 방위사업계약심의위원회를 열어 회사의 입찰 참가 자격을 2년간 제한하는 처분을 결정했다. 제한 기간은 오는 21일부터 2028년 11월 20일까지다.
회사는 지난달 22일 집행정지 신청과 입찰참가자격제한처분 취소 소송을 제기했다. 현재 임시 집행정지 결정에 따라 처분 효력이 이달 20일까지 정지된 상태로, 이후 집행정지 판단이 입찰 제한의 실제 적용 여부에 영향을 줄 수 있다. 본안소송을 통한 처분 취소 여부는 별도다.
방사청은 지난달 26일 소형무인기 대응체계 사업과 관련한 방산업체 지정 취소 검토도 산업통상부에 요청했다. 지정 취소가 확정된 것은 아니지만, 입찰 제한 처분과 함께 향후 사업 추진의 불확실성으로 남아 있다.
결국 기존 수주잔고의 실적 전환과 신규 대형 계약 확보가 함께 필요한 상황이다. 확보한 일감의 규모에 더해 계약 이행 속도와 후속 수주가 성장의 지속성을 가늠할 지표가 되고 있다.
성수아 기자 sa358@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]


- 관련기사
- - 방산 빅4, 수주잔고 120조…하반기 해외 수주에 쏠린 눈 (2026/10/13)
- - KAI, 방산 수출시장 정세 분석 강화…국가안보전략연구원과 맞손 (2026/08/21)
많이 본 뉴스


Copyright © Datanews Corp. All Rights Reserved.