
은행들이 걷기·달리기 기록을 예·적금 금리와 연결하는 ‘런테크(Run-Tech)’ 상품을 잇달아 내놓고 있다. 앱을 통해 고객이 많이 달리거나 일정한 걸음 수를 채우면 우대금리를 제공하고, 은행 모바일 앱에서 운동 기록을 확인하도록 유도하는 방식이다. 단순히 돈을 맡기는 금융상품에서 벗어나, 건강관리와 저축 습관을 함께 형성하는 생활밀착형 금융으로 진화하고 있다는 평가가 나온다.
22일 금융권에 따르면, 케이비(KB)국민은행은 KB스타뱅킹의 러닝 서비스 ‘달리자’를 활용한 적금을 선보이고 있다. 신한은행은 건강관리 서비스와 연계한 ‘운동화 적금’을 내놓았다.
하나은행은 자체 모바일뱅킹의 건강관리 기능과 러닝 기록을 연결한 적금을 출시했다. 이들 은행은 자체 앱의 이용 빈도를 높이는 동시에, 신규 고객을 확보하려는 전략을 취하고 있다.
은행 앱에서 달리면 금리도 더줘
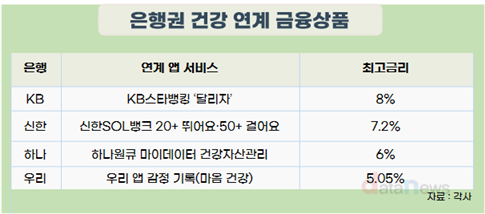
KB국민은행의 ‘KB 달리자적금’은 달리기 실적을 저축 혜택으로 연결한 대표적인 사례다. KB스타뱅킹의 ‘달리자’ 서비스에서 러닝 기록을 관리하고, 매월 누적 달린 거리에 따라 우대금리를 받는 구조다. 해당 서비스는 삼성헬스, 애플 건강 앱, 런데이 등과 연동해 러닝 기록을 관리할 수 있다.
이 상품은 6개월 만기 자유적립식으로, 매월 1만원부터 30만원까지 넣을 수 있다. 기본금리는 연 1.0%, 우대금리를 포함한 최고금리는 연 7.2%다. 달리기 거리 외에도, KB모임통장 이용 조건 등을 충족하면 추가 우대금리를 받을 수 있다. 다만, 최고금리를 받으려면 여러 조건을 함께 충족해야 한다.
신한은행의 ‘신한 운동화 적금’은 걷기·달리기 등 건강관리 활동을 금융 혜택과 결합했다. 제시된 상품 안내에 따르면, 기본금리와 거래 실적에 따른 우대금리를 합쳐 최고 연 8%를 제공한다. 1년 만기에 월 최대 30만원까지 납입할 수 있다. 지난 2월 출시된 10만 계좌가 판매 종료된 뒤 10월 16일부터 5만 계좌를 추가 판매하는 등 수요 확대에 대응하고 있다.
신한은행은 자사 앱의 ‘20+ 뛰어요’, ‘50+ 걸어요’ 등 건강관리 서비스 이용과 고객의 예·적금 보유 이력, 신용카드 발급·이용 실적 등을 금리 우대조건에 반영했다. 운동을 금융상품 가입과 앱 이용으로 이어지게 하는 구조다.
하나은행의 ‘달려라 하나 적금’은 달리기 거리뿐 아니라, 체력 측정과 모임 활동까지 금리 혜택에 반영한다. 하나원큐의 건강자산관리 서비스에서 러닝 기록을 연동하고, 만기 전까지 누적 거리를 쌓으면 우대금리를 받을 수 있다. 문화체육관광부와 국민체육진흥공단이 운영하는 ‘국민체력100’ 체력인증서를 제출하거나, 친구들과 ‘하나 러닝크루’를 구성하는 방식으로도 우대금리를 받을 수 있다. 최고금리는 세전 연 6.0%다.
하나은행은 자체 앱에만 머물지 않고 외부 플랫폼과도 손을 잡았다. ‘하나 만보기 적금’은 토스의 만보기 서비스에서 집계한 누적 걸음 수를 우대금리 조건으로 활용한다. 은행 앱을 자주 열지 않더라도 평소 사용하는 핀테크 앱에서 걷기 활동을 이어가면서 저축 혜택을 받을 수 있도록 한 것이다.
가입 기간은 100일, 최고금리는 세전 연 4.5%다. 매일 1000원부터 3만원까지 자유롭게 납입할 수 있고, 걸음 수에 따른 우대금리 외에 하나은행 예·적금 첫 거래와 마케팅 동의 조건도 적용된다. 판매 한도는 2만 계좌로 안내돼 있다.
우리은행의 경우, 엔(N)일 적금이라는 이름으로 마음건강을 관리해주는 금융상품을 내놓았다. 매일 앱 내에 감정 기록을 하면 최고 연 5.05%의 이자를 준다. 가입 기간은 31일, 100일, 200일 중 선택 가능하며, 1인당 최대 3계좌까지 개설할 수 있다. 일일 납입 금액은 1000 원부터 최대 3만 원까지다.
런테크가 은행앱 경쟁의 중심으로
금융권에 따르면, ‘건강 재테크’가 은행의 앱 경쟁으로 번지는 이유는 이렇다.
첫째, 고객의 일상 행동이 금융사의 고객 접점이 된다. 과거에는 고객이 잔액을 확인하거나 이체할 때 은행 앱을 열었다면, 이제는 달리기 기록과 걸음 수를 확인하기 위해서도 앱을 이용하게 된다. 금융사는 고객이 앱을 방문하는 빈도를 높이고, 이를 예·적금이나 카드 등 다른 금융상품 이용으로 연결할 수 있다.
둘째, 우대금리가 생활 습관을 유도하는 보상으로 바뀌고 있다. 일반 적금은 자동이체나 급여 이체 등 금융거래 실적을 주로 따졌다. 하지만, 런테크 상품은 달리기 거리, 걸음 수, 체력인증 등 비금융 활동까지 혜택 조건에 포함한다. 금융과 건강관리를 결합한 이른바 ‘생활밀착형 금융’의 확장이다.
셋째, 은행과 핀테크의 제휴 경쟁도 본격화할 수 있다. 은행은 자체 앱의 고객 활동을 늘릴 수 있고, 핀테크 플랫폼은 이용자의 체류 시간과 서비스 활용도를 높일 수 있다. 앞으로 수면, 식습관, 건강검진 등 다른 생활 데이터와 금융 혜택을 결합하는 상품으로 확장될 가능성도 있다.
한 은행 고위 관계자는 “금융상품을 선택할 때는 최고금리만 보고 가입해서는 안 된다”면서 “최고금리는 대개 여러 우대 조건을 모두 충족했을 때 적용된다. 특히 카드 발급·이용, 마케팅 동의, 앱 서비스 가입 등 추가 조건을 확인해야 한다”고 조언했다. 월 납입 한도와 가입 기간에 따라 실제 이자 수익도 달라지며, 중도해지 시에는 약정한 우대금리를 받지 못할 수 있다는 것이다.
권선무 기자
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]


많이 본 뉴스


Copyright © Datanews Corp. All Rights Reserved.