



삼성전자 HBM4·D램·eSSD…3분기, 다 잘했다
3분기 매출 198조4000억·영업익 107조7000억 전망…HBM4 본격 확대·eSSD 수요 견조, 원화 강세는 부담 요인


- 글자크기


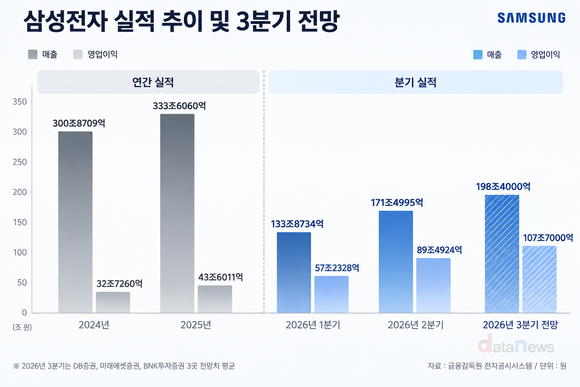
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
삼성전자가 3분기에도 실적 성장세를 이어갈 전망이다. 고대역폭메모리(HBM) 시장에서 점유율을 끌어올린 가운데 HBM4 판매 확대와 D램·낸드 가격 상승, 기업용 솔리드스테이트드라이브(eSSD) 수요가 맞물리며 메모리 사업이 성장세를 뒷받침할 것으로 예상된다.
22일 데이터뉴스가 DB증권·미래에셋증권·BNK투자증권의 삼성전자 3분기 실적 전망치를 분석한 결과, 3사의 평균 매출 전망치는 약 198조4000억 원, 영업이익은 약 107조7000억 원으로 집계됐다. 2분기 대비 각각 15.7%, 20.3% 증가한 수준이다.
3분기 성장세도 반도체를 담당하는 디바이스솔루션(DS)부문이 이끌 전망이다. 증권사 3곳은 3분기 DS부문 영업이익을 103조4000억~109조2000억 원으로 예상했다. 전사 영업이익 전망치와 비슷한 규모로, 메모리가 실적 성장을 주도할 것으로 보고 있다.
특히 3분기에는 HBM4 판매 확대가 본격적으로 실적에 반영될 전망이다. 카운터포인트리서치에 따르면 삼성전자는 올해 2분기 글로벌 HBM 시장에서 매출 기준 점유율 33%를 기록했다. SK하이닉스는 50%로 양사의 격차는 17%p였다.
KB증권은 삼성전자의 3분기 HBM4 매출이 전분기 대비 3배 이상 증가하고, HBM4가 하반기 전체 HBM 매출의 60% 이상을 차지할 것으로 전망했다. 4분기 HBM 시장 점유율도 40% 수준에 근접할 것으로 예상했다. 삼성전자는 HBM4 본격 양산과 함께 주요 고객사에 HBM4E 샘플을 공급하고 있으며, HBM5와 차세대 zHBM 개발도 진행하고 있다.
D램 가격 상승도 실적 성장에 힘을 보탤 전망이다. 트렌드포스는 3분기 일반 D램 계약가격이 전분기 대비 13~18% 상승할 것으로 예상했다. 삼성전자는 2분기 기준 글로벌 D램 시장에서 매출 점유율 39.4%로 1위를 기록하고 있다. 증권사 3곳은 삼성전자의 3분기 D램 출하량이 전분기 대비 4~7%, 평균판매가격(ASP)은 14~16.5% 상승할 것으로 전망했다.
낸드에서는 인공지능(AI) 서버용 eSSD 수요가 실적을 뒷받침할 전망이다. 삼성전자는 2분기 글로벌 eSSD 시장에서 1위(점유율 35.1%)를 유지했으며, 176단 쿼드레벨셀(QLC) 제품과 고사양 PCIe 5.0 제품 출하를 확대했다. 트렌드포스는 생성형 AI 에이전트 확산과 클라우드서비스제공업체(CSP)의 데이터센터 투자, AI 서버 출하 증가 등에 힘입어 3분기에도 eSSD 수요가 높은 수준을 이어갈 것으로 내다봤다. 증권사 3곳은 삼성전자의 3분기 낸드 출하량이 전분기 대비 5~10%, ASP는 15~20% 상승할 것으로 예상했다.
반면 완제품 사업은 변수로 남아 있다. DB증권은 3분기 디바이스경험(DX)부문이 1조9000억 원의 영업손실을 기록할 것으로 예상했고, BNK투자증권도 1조3050억 원의 적자를 전망했다. 반면 미래에셋증권은 7000억 원의 영업이익을 예상했다. 반도체 등 주요 부품 가격 상승에 따른 원가 부담을 두고 증권사별 전망이 엇갈리고 있다.
메모리 호조 전망에도 증권사 3곳은 최근 삼성전자의 3분기 영업이익 전망치를 모두 낮췄다. DB증권은 기존 115조 원에서 108조8000억 원으로, 미래에셋증권은 119조8000억 원에서 105조7000억 원으로, BNK투자증권은 114조7420억 원에서 108조4900억 원으로 하향 조정했다. DB증권은 원화 강세와 모바일경험(MX)부문 부진을, 미래에셋증권은 원·달러 환율 가정 하향을 주요 조정 요인으로 반영했다. BNK투자증권은 원·달러 환율과 D램 ASP 전망을 낮추고 삼성디스플레이(SDC) 실적 부진을 반영했다.
박혜연 기자 phy@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]
(주)데이터뉴스 | 제호 : 데이터뉴스 | 등록번호 : 서울 아 00189 | 등록일 : 2006.04.07 | 발행일 : 2001.09.03
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.